

1.1 Produção de alumínio primário fora da China De acordo com estatísticas do Instituto Internacional de Alumínio (IAI), a produção global acumulada de alumínio primário (excluindo a China) de janeiro a novembro de 2025 atingiu 27,05 milhões de toneladas, representando um ligeiro aumento anual-a-de 0,6%. A capacidade global de oferta não apresentou alterações significativas face ao final do ano anterior. A produção média diária em novembro de 2025 foi de 81 mil toneladas, um aumento de 0,5% em relação ao início do ano.

Fonte: IAI
Figura 1-1 Produção Média Diária de Alumínio Primário em Mercados Externos
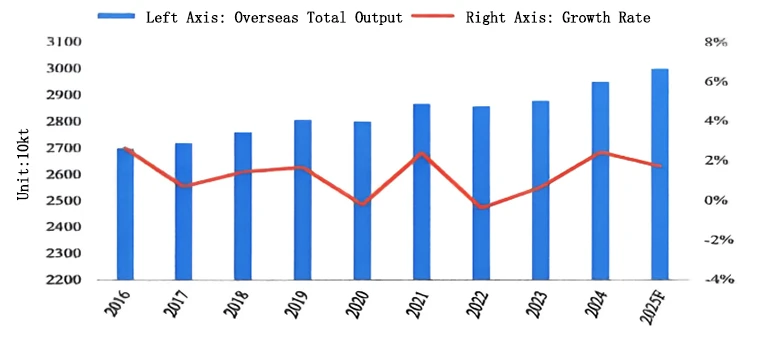
Desde 2025, tem havido relatos frequentes de comissionamento e cortes de produção em fundições de alumínio no exterior. Em termos de projetos recém-comissionados ou em{2}}construção: - No trimestre1 2025, o projeto de Fase II da Indústria de Alumínio de Huaqing foi totalmente colocado em operação, atingindo sua capacidade total-projetada para o ano inteiro de 500.000 toneladas. - Em abril, o Grupo Xinfeng lançou dois projetos de joint venture-de alumínio primário com capacidades de 600.000 toneladas/ano e 550.000 toneladas/ano, respectivamente no Parque Industrial Weda Bay da Indonésia e no Parque Industrial Morowali Tsingshan na Ilha Sulawesi. - Em julho, o Projeto Arctial, iniciado conjuntamente pelo Grupo Rio Tinto, ABB e empresas locais finlandesas, foi lançado oficialmente. Localizado na Zona Industrial de Kokkola, na Finlândia, o projeto adota a avançada tecnologia de eletrólise AP60 da Rio Tinto, com capacidade planejada de aproximadamente 550 mil toneladas/ano. Com conclusão e comissionamento programados para 2029, será a primeira nova fundição de alumínio primário construída na Europa em mais de 30 anos. - Em agosto, o projeto de alumínio primário de 250.000-toneladas/ano da Indonésia Juwan Aluminium Industry concluiu com sucesso a transmissão de energia na área central do Parque Industrial Weda Bay da Indonésia (IWIP). O projeto apresenta células eletrolíticas de 400 kA e foi projetado para produzir 250.000 toneladas de alumínio primário anualmente. - O projeto de alumínio primário da Indonesia PT Kalimantan Aluminum Industry (KAI), uma joint venture entre a ADMR e o China Lithium & Energy Group, foi comissionado em fases em 2025. Situado no Kalimantan Industrial Park Indonesia (KIPI) em North Kalimantan, Indonésia, o projeto tem uma capacidade total planejada de 1,5 milhão de toneladas/ano, construída em três fases, tendo a primeira fase de 500 mil toneladas/ano sido colocada em operação com sucesso. Além disso, o projeto de alumínio primário da Huatong Cable em Angola deverá ser comissionado no início de 2026, com uma capacidade total de 120.000 toneladas/ano na Fase I. Do lado do corte de produção: em outubro, várias fundições de alumínio no exterior enfrentaram riscos de redução de produção devido a falhas elétricas repentinas e problemas de fornecimento de energia. - Noroural Grundartangi ehf, uma-subsidiária integral da Century Aluminium, foi forçada a cortar aproximadamente dois-terços de sua capacidade de produção devido a mau funcionamento de equipamentos elétricos; a fundição tem uma capacidade projetada de cerca de 200.000 toneladas/ano. - A South32 anunciou planos para encerrar a sua fundição de alumínio em Moçambique, que tem uma capacidade de cerca de 600.000 toneladas/ano, uma vez que os elevados custos de eletricidade tornaram as operações insustentáveis. Em 16 de dezembro, a empresa confirmou que a planta passaria por manutenção e interromperia a produção por volta de 15 de março de 2026. - Além disso, o Grupo Rio Tinto revelou que está considerando fechar sua fundição de alumínio Tomago na Austrália após o término de seu contrato de energia em 2028, citando a falha em garantir um fornecedor de energia-estável e econômico. A fundição tem capacidade de produção de 600 mil toneladas/ano. De acordo com estatísticas da Antaike, até o final de 2025, a capacidade global total de produção de alumínio primário atingiu 78,89 milhões de toneladas/ano, das quais a capacidade no exterior representou 34,73 milhões de toneladas/ano, um aumento ano-a-ano de 0,5%. A produção global de alumínio primário em 2025 foi de aproximadamente 74,23 milhões de toneladas, um aumento de 1,7% ano-a-ano; entre eles, a produção internacional de alumínio primário foi de 30 milhões de toneladas, um aumento-anual de 1,7%, representando 40,4% da produção total global.
Fonte: Antaike
Figura 1-2 Produção Internacional de Alumínio Primário, 2016-2025F
1.2 Produção de Alumínio Primário na China A capacidade de produção de alumínio primário da China manteve uma tendência de crescimento constante em 2025. Por um lado, desde o início do ano, o rápido declínio nos preços da alumina levou a uma queda significativa nos custos de produção de alumínio primário. Juntamente com o aumento dos preços do alumínio, as condições operacionais das empresas melhoraram significativamente. As capacidades de produção que estavam ociosas devido a perdas no final de 2024 em Sichuan, Guizhou e outras regiões retomaram a produção sucessivamente em Q1 2025. Por outro lado, novas liberações de capacidade de projetos como Chalco Qinghai e Yunnan Aluminium Yixin expandiram ainda mais a escala de capacidade operacional da indústria. De acordo com as estatísticas da Antaike, em 2025, a capacidade de produção de alumínio primário retomada atingiu 550.000 toneladas/ano, com 180.000 toneladas/ano de capacidade recentemente comissionada (excluindo novas construções no âmbito da substituição de capacidade para projetos operacionais). Além disso, algumas empresas de alumínio primário em Guangxi e outras regiões fecharam células eletrolíticas para modernizações-de economia de energia no início do ano e retomaram a produção em agosto, resultando em um impacto relativamente menor dos cortes de produção. No final de dezembro de 2025, a capacidade instalada de produção de alumínio primário da China atingiu 44,83 milhões de toneladas/ano, um aumento de 270.000 toneladas/ano em comparação com o ano anterior; a capacidade operacional ficou em 44,25 milhões de toneladas/ano, um aumento de 690 mil toneladas/ano em relação ao início do ano.
Tabela 1-1 Mudanças na capacidade de produção de alumínio primário da China, 2025 (10.000 toneladas/ano)

Fonte: Antaike
Do ponto de vista das mudanças na capacidade operacional ao longo do tempo: No primeiro semestre do ano, beneficiando-se da retomada da produção das empresas de alumínio primário de Sichuan e da liberação contínua de nova capacidade na Chalco Qinghai, a capacidade operacional cresceu rapidamente, impulsionando um aumento na capacidade de fornecimento. No final do ano, o comissionamento do projeto de transformação tecnológica da Indústria de Alumínio Xinjiang Tianshan após a transmissão de energia trouxe outra rodada de expansão de capacidade. Houve quatro projetos recém-comissionados em 2025: 1. O projeto de substituição e atualização de capacidade de 500.000- toneladas/ano da filial de Chalco Qinghai foi comissionado no final de dezembro de 2024 e aumentou gradualmente a produção em 2025. 2. Em junho de 2025, o projeto de Fase III da Indústria de Alumínio Heqing Yixin foi oficialmente colocado em operação, elevando a capacidade total de produção da Indústria de Alumínio Heqing Yixin para um novo nível de 450.000 toneladas/ano e liberando 35.000 toneladas/ano de capacidade ociosa. 3. Em julho de 2025, o primeiro lote de linhas de produção do projeto de alumínio de baixo-carbono de 1,93-milhões-toneladas de baixo-carbono da Yunnan Honghe New Materials Co., Ltd. foi comissionado, com uma capacidade de produção inicial de 378.000 toneladas/ano. 4. Em novembro de 2025, o primeiro lote de células eletrolíticas do projeto de melhoria da eficiência energética verde e de baixo carbono de 1,4 milhão de toneladas da Indústria de Alumínio Tianshan foi oficialmente energizado e iniciado, liberando 200.000 toneladas/ano de cotas de capacidade ociosa. Além disso, em 20 de dezembro, o primeiro lote de células eletrolíticas do projeto de alumínio para energia verde de 350.000 toneladas em Zhahanaor concluiu com sucesso a transmissão de energia, liberando uma capacidade de produção de 350.000 toneladas/ano. No entanto, a sua contribuição para a produção será gradualmente realizada em 2026. As 550.000 toneladas/ano de capacidade de produção retomada em 2025 foram distribuídas principalmente em Sichuan, Guizhou, Guangxi e outras províncias/regiões. A maior parte da capacidade retomada veio de empreendimentos que suspenderam as operações no final de 2024 devido à forte pressão operacional, sendo uma parcela proveniente de projetos lançados após a transformação tecnológica.
Tabela 1-2 Mudanças na capacidade retomada de produção de alumínio primário na China, 2025 (10.000 toneladas/ano)

Fonte: Antaike
Desde 2013, a capacidade de produção de alumínio primário da China representou mais de 50% do total global. A proporção continuou a expandir-se até 2017, atingindo um máximo histórico de 58,3% naquele ano. Depois de 2017, no âmbito do ajustamento das reformas estruturais do lado da oferta, o dinamismo da expansão da capacidade na indústria de alumínio primário da China abrandou significativamente e a sua quota global mostrou, em geral, uma tendência descendente. No futuro, com o comissionamento em grande-escala de novos projetos no exterior, a participação da China na capacidade diminuirá ainda mais. De acordo com as estatísticas da Antaike, no final de 2025, a capacidade instalada de produção de alumínio primário da China atingiu 44,83 milhões de toneladas/ano, representando 56,3% da capacidade total global de 79,56 milhões de toneladas/ano, uma diminuição de 0,2 pontos percentuais em comparação com o ano anterior. A substituição de capacidade avançou a um ritmo acelerado em 2025, otimizando ainda mais a disposição da capacidade de produção de alumínio primário. Entretanto, com a implementação de projectos de transformação tecnológica, a proporção de células electrolíticas de 600kA está a aumentar rapidamente. A substituição de capacidade se enquadra principalmente em três categorias: 1. Transferência contínua de capacidade de produção de Shandong para Yunnan. 2. Relocação acelerada de empresas de Henan e outras regiões para Xinjiang e Mongólia Interior. 3. Empresas incluindo Qinghai Qiaotou, Qinghai Baihe, Qingtongxia Aluminium Industry e Huomei Hongjun lançaram projetos de substituição de capacidade e transformação/atualização para células eletrolíticas de 600kA. Nos últimos anos, garantir preços baixos da electricidade e o acesso a novas energias tornaram-se as principais prioridades para as empresas em processo de relocalização de capacidade, com as regiões representadas por Xinjiang a emergirem como destinos principais. Em 2025, o Grupo Yidian e o Grupo Wanji anunciaram sucessivamente planos de substituição de capacidade para realocar a produção para a Mongólia Interior e Xinjiang, respectivamente, marcando a maior realocação regional em-escala-dos últimos anos e atraindo uma atenção significativa da indústria. Ao mesmo tempo, a transferência contínua da capacidade de produção de alumínio primário de Shandong para Yunnan levou a uma clara tendência de declínio da capacidade em Shandong e de crescimento em Yunnan. Em 2025, as cinco principais províncias/regiões da China em termos de capacidade de produção de alumínio primário foram Mongólia Interior, Yunnan, Xinjiang, Shandong e Gansu, com quotas respectivas de 14,9%, 14,5%, 14,4%, 14,1% e 6,8%. Em comparação com 2023, estas percentagens variaram em +0.2, +1.5, +0.2, -1,9 e -0,1 pontos percentuais, respetivamente. Em termos de produção, devido ao atraso no calibre estatístico durante o processo de transferência de capacidade, a produção excedeu a capacidade instalada em províncias/regiões individuais.

Fonte: Antaike
Figura 1-3 Distribuição da capacidade de produção de alumínio primário da China, 2023 vs 2025
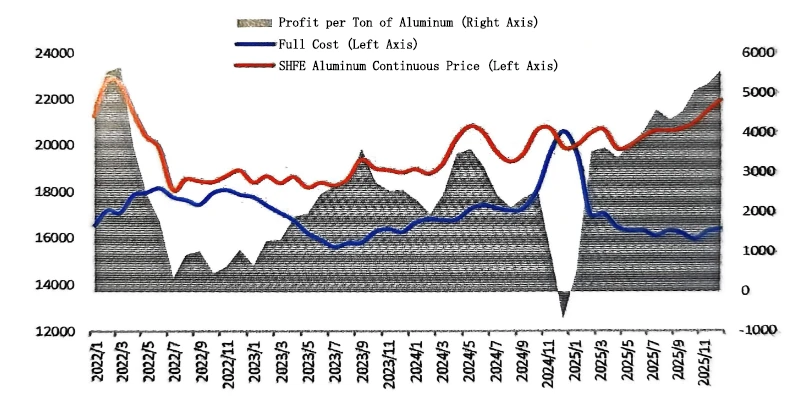
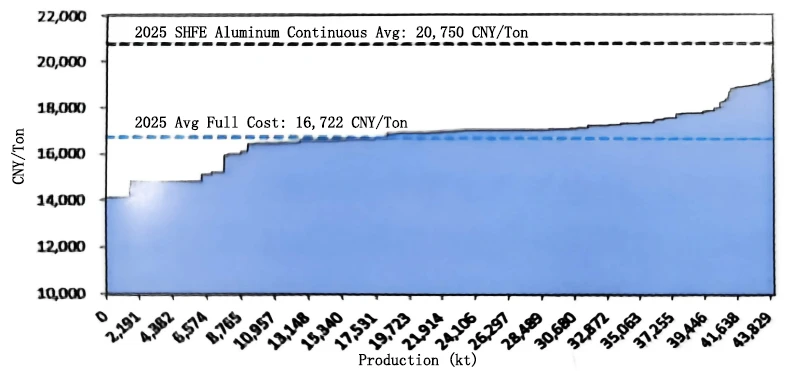
1.3 Desempenho operacional da indústria de alumínio primário da China Em 2025, a queda dos preços das matérias-primas e da energia, como a alumina e a electricidade, reduziu os custos de produção de alumínio primário. Entretanto, impulsionados por múltiplos factores, incluindo perturbações na oferta externa, expectativas crescentes de procura e cortes nas taxas de juro da Reserva Federal dos EUA, os preços do alumínio continuaram a subir, permitindo a toda a indústria manter um elevado nível de rentabilidade. Especialmente no quarto trimestre, à medida que o nível de preços subiu significativamente, o lucro por tonelada de alumínio subiu para mais de 5.000 RMB. De acordo com os cálculos da Antaike, o custo total médio ponderado (incluindo impostos) do alumínio primário na China em 2025 foi de 16.722 RMB por tonelada, uma redução anual-a-de 5,6% ou 995 RMB por tonelada. O lucro médio anual por tonelada de alumínio atingiu aproximadamente 4.028 RMB (excluindo IVA e imposto de renda corporativo devido às taxas de impostos variáveis entre regiões), estabelecendo um recorde e representando um aumento anual-a-de 80,8% ou 1.801 RMB.
Fonte: Antaike
Figura 1-4 Tendência teórica de custos e lucros-e perdas da indústria de alumínio primário da China, 2025
Em termos de desempenho sazonal, os níveis de lucro no primeiro semestre do ano foram menos robustos do que no segundo semestre. No primeiro semestre, os preços da alumina permaneceram relativamente elevados e os preços do alumínio subiram de forma constante, com algumas empresas a enfrentarem mesmo pressão operacional em Janeiro. No segundo semestre, à medida que os preços da alumina, da electricidade e de outros factores de produção continuaram a diminuir, os custos de produção do alumínio primário diminuíram, enquanto os preços do alumínio permaneceram num nível elevado, impulsionando uma melhoria contínua na rentabilidade da indústria. Toda a indústria alcançou rentabilidade, com desempenho particularmente notável no quarto trimestre.
Fonte: Antaike
Figura 1-5 Curva de Custo de Capacidade da Indústria de Alumínio Primário da China, 2025